全国2万7,000台以上のセブン銀行ATMを手のひらで自在に操作できる公式ツール「Myセブン銀行(セブン銀行アプリ)」。プラスチックのキャッシュカードを持ち歩かなくても、スマートフォン1台で現金の入出金ができる「スマホATM」機能を中心に、日常の決済や資産管理のあり方を大きく塗り替えています。
しかし、利便性の高さが絶賛される一方で、「突然ログインできなくなった」「手数料の無料条件が複雑」「機種変更時の引き継ぎがわかりにくい」といった声も少なくありません。本稿では、アプリの基本性能から実際の評判、トラブル発生時の具体的な解決策まで、利用者が押さえておくべきポイントを余すところなくレポートします。
【2026年最新】カード不要で現金を動かす「スマホATM」の仕組みと使い方
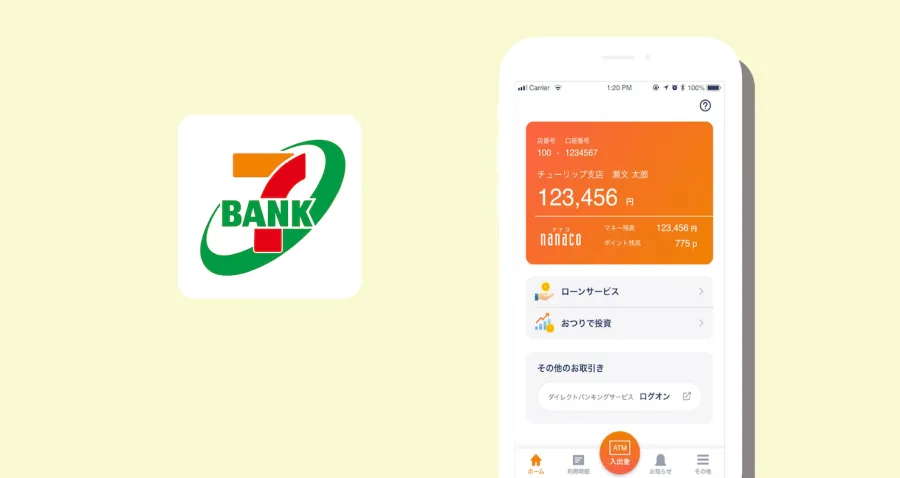
セブン銀行アプリの中核を担うのが、物理カードを使わずにATM取引を完結させる「スマホATM」機能です。外出先で急に現金が必要になった際、財布にキャッシュカードが入っていなくても、全国のセブン-イレブンや駅、商業施設に設置されたセブン銀行ATMから瞬時に現金を下ろすことができます。
具体的なスマホATMの使い方はシンプルに設計されています。
最初に、セブン銀行ATMの画面で「スマートフォンでの取引」を選択すると、画面上にQRコードが表示されます。続いて、スマホ側でセブン銀行アプリを起動し、「スマホATM」をタップしてカメラでそのQRコードをスキャンします。アプリ上に4桁の「企業番号」が表示されるため、それをATM画面に入力し、最後に口座の暗証番号をATMのテンキーで打ち込むだけで、入金・出金・カードローンの借り入れおよび返済が実行されます。
カードの磁気不良やスキミングのリスクを回避できるだけでなく、アプリ起動時の生体認証(Face IDや指紋認証)と組み合わせることで、物理カード以上のセキュリティ強度を誇ります。
口座開設から初期設定・本人確認の手順|最短即日利用へのステップ
セブン銀行口座を新しく開設する場合、アプリからの申し込みが最もスムーズです。郵送でのやり取りを待つ必要がなく、手元に運転免許証またはマイナンバーカードがあれば、オンライン上で完結する本人確認(eKYC)を利用してスピーディーに手続きが進みます。
アプリ経由での口座開設と本人確認の流れは以下の通りです。
アプリをダウンロード後、「口座開設」を選択して氏名・住所などの基本情報を入力します。続いて、スマートフォンのカメラで本人確認書類の表面・裏面・厚みを撮影し、自身の顔写真をガイダンスに従って撮影します。審査に通過すると最短即日で口座が開設され、その瞬間からアプリを使った取引が可能になります。
口座開設完了後、あるいは既存口座をアプリに登録する際は、Myセブン銀行の初期設定を行います。口座番号と暗証番号を入力し、SMSまたは電話音声による2段階認証を完了させれば連携は完了です。日常的にスムーズに使うためにも、初回ログイン時にFace IDや指紋認証などの生体認証ログインを有効にしておくことを推奨します。
セブン銀行アプリの手数料無料条件と入出金限度額のリアル
日常利用で最も気になるのがコスト面です。セブン銀行ATMを利用する場合、セブン銀行口座からの入出金手数料の無料条件は極めて明快に設定されています。
セブン銀行ATMでの「入金(預入れ)」は、曜日や時間帯を問わず24時間365日何度でも無料です。一方、「出金(引出し)」については、平日・土日・祝日ともに7:00〜19:00の間は完全無料となります。夜間から早朝にかけての取引(19:00〜翌朝7:00)のみ、1回あたり110円(税込)の手数料が発生します。
他行宛ての振込手数料に関しては、セブン銀行宛てであれば一律無料、他行宛ては1回あたり165円〜220円(税込)の手数料がかかりますが、給与受取口座に指定するなどの条件を満たすことで優遇プログラムが適用されます。
また、防犯上の観点から設定されているATMの入出金限度額も事前に把握しておく必要があります。標準設定では、1日あたりの出金限度額は50万円に設定されていますが、アプリ内から1万円単位で0円〜100万円(個人の設定状況により上限は異なる)まで任意に変更可能です。普段は限度額を低めに設定しておき、大きな買い物や支払いの直前だけアプリで引き上げる運用が、不正利用対策として非常に有効です。
nanaco連携とデビットカード登録で真価を発揮する還元システム
セブン銀行アプリを最大限に活用するなら、セブン&アイグループの共通ポイント「nanaco」との連携は外せません。アプリ内でnanacoポイント連携を済ませておくと、口座残高と一緒に保有ポイント数がトップ画面にリアルタイムで表示され、ポイント残高の確認や交換がシームレスに行えます。
加えて、セブン銀行のキャッシュカードに付帯するデビットカード(JCBブランド)をアプリに登録・紐付けることで、支出管理の効率は跳ね上がります。デビットカード利用分の明細が即座にアプリへ反映されるため、「いつ・どこで・いくら使ったか」が一目瞭然になります。セブン-イレブンやイトーヨーカドー、デニーズなどの対象店舗でデビット決済を利用すると、利用金額に応じて高還元率でnanacoポイントが自動加算される仕組みです。
クレジットカードのような後払いではなく、口座残高から即時引き落とされるため、家計の使いすぎを防ぎながら効率的にポイ活を進めるツールとして機能します。
利用者の評判・口コミから見えたメリット・デメリットの徹底比較
実際にセブン銀行アプリを日常的に利用しているユーザーのリアルな声を集約すると、明確な強みと注意すべき課題が浮き彫りになります。
【セブン銀行アプリの主なメリット】
第一に挙げられるのは、やはり「財布を持たずに街中を歩ける身軽さ」です。全国の至る所にあるセブン-イレブンで24時間いつでも現金を取り扱えるインフラの強さは、他行の追随を許しません。また、アプリの画面設計が直感的で、残高確認から振り込み、ローン契約まで迷わず操作できるUI(ユーザーインターフェース)の軽快さも高く評価されています。
【知っておくべきデメリットと落とし穴】
一方で、手放しでは喜べない側面もあります。最大の弱点はスマートフォンのバッテリー切れや通信障害時に一切の取引が不能になるリスクです。カードレス生活に慣れすぎた結果、スマホが故障・電池切れを起こして現金を下ろせなくなるケースが散見されます。
加えて、他行ネット銀行と比較した場合、無条件で他行宛て振込が月数回無料になるような特典が少ない点も、メインバンクとして使う上での物足りなさとして指摘されています。
トラブル対処法|ログインできない・機種変更・暗証番号ロックの解決策
いざという時に慌てないために、アプリで頻発する3大トラブルの具体的なリカバリー手順を解説します。
1. アプリにログインできない場合の対処法
生体認証が急に通らなくなった場合や、認証エラーが出る場合は、アプリのバックグラウンド終了と再起動を試してください。また、OSのアップデート直後は一時的に不具合が起きやすいため、アプリが最新バージョンに更新されているかを確認します。暗証番号やログインパスワードを連続して誤入力すると一時的なセキュリティロックがかかるため、その場合は一定時間待ってから再試行するか、WEBのダイレクトバンキングから再設定を行います。
2. 機種変更時の引き継ぎ手順
スマートフォンの機種変更を行う場合、旧端末が手元にあるうちに事前の確認をしておくと安全です。新端末にセブン銀行アプリをインストール後、口座番号、ログオンID、暗証番号を入力してログインします。その後、登録済みの電話番号宛てに届くSMS認証コード、または電話認証(自動音声)による認証を完了させることで、新しい端末へ安全に利用権限が引き継がれます。
3. 暗証番号のロック解除手順
ATMやアプリで暗証番号を規定回数以上間違えてしまうと、不正防止のため口座に完全なロックがかかります。セブン銀行の暗証番号ロック解除は、軽微なものであればアプリや公式Webサイトの「暗証番号再登録・ロック解除」ページから、本人確認書類の再照合や認証手続きを経て即時解除が可能です。ただし、登録情報に齟齬がある場合や重度のロックの場合は、コンタクトセンターへの問い合わせや郵送手続きが必要となるケースがあります。
【セブン銀行アプリ】に関するよくある質問(FAQ)
Q1:スマホATMを利用するとき、カード利用時と比べて手数料は高くなりますか?
A1:いいえ、手数料はプラスチックのキャッシュカードを利用する場合と完全に同額です。平日・土日祝ともに7:00〜19:00は無料で入出金ができ、時間外の手数料(110円)のルールもカード取引と一切変わりません。
Q2:セブン銀行以外の他行口座をセブン銀行アプリに登録して管理できますか?
A2:セブン銀行アプリは基本的にセブン銀行口座専用のアプリです。他社金融機関の口座残高を一括管理するアグリゲーション機能は備わっていないため、他行口座の管理には各銀行の専用アプリや家計簿アプリをご利用ください。
Q3:スマホを紛失してしまった場合、不正出金される危険はありますか?
A3:アプリ起動時の生体認証(またはパスコード)に加え、ATM取引時には口座自体の「4桁の暗証番号」が必要となる二重ロック構造になっているため、スマホを拾われただけで即座に現金が引き出される可能性は極めて低いです。ただし、万が一の紛失時は速やかにセブン銀行の「お客さまセンター」へ連絡し、アプリ機能の一時利用停止を行ってください。
Q4:海外のATMでもスマホATM機能を使って現地通貨を引き出せますか?
A4:スマホATM機能は日本国内のセブン銀行ATM専用のサービスです。海外のATMで現地通貨を引き出す場合は、スマホではなく、国際ブランド(JCB等)が付帯した物理キャッシュカードを持参し、現地の対応ATMに挿入して取引を行う必要があります。
日常の買い物はコード決済やデビットカードで完結させつつ、急な現金の必要性にはセブン-イレブン店頭のATMで即座に対応する――セブン銀行アプリは、完全キャッシュレス社会への過渡期において最も実用的で隙のない選択肢の一つです。
カードの紛失リスクをゼロにし、セキュリティ設定やポイント管理を指先ひとつでコントロールできる恩恵は計り知れません。手数料の発生する時間帯やスマホの充電管理といった注意点を正しく理解した上で、ご自身のライフスタイルに組み込んでみてはいかがでしょうか。