海外旅行のショッピングや街中のドラッグストア、空港などで日常的に目にする「免税(TAX FREE / DUTY FREE)」の文字。なんとなく「税金分がお得になる仕組み」と理解していても、対象となる条件や店舗での具体的な手続き、さらには日常の会計で目にする「非課税」や「不課税」と何が決定的に違うのかを正確に説明できる人は多くありません。
インバウンド需要の高まりや法改正に伴い、日本の免税制度は不正転売対策や手続きの電子化を含めて劇的な変化を迎えています。外国人旅行者だけでなく、海外に住む日本人による一時帰国時の利用条件、ビジネスにおける消費税の免税事業者問題まで、知っておくべき免税の全体像を現場目線で分かりやすく紐解きます。
【基礎知識】免税とは?非課税・不課税との決定的な違いをプロが解説
「免税」とは、本来であれば課税される取引について、特定の政策的理由や国際的な原則に基づいて税金の納付義務を免除する制度を指します。商品の購入時に課される消費税は「国内で消費されること」を前提とした税金であるため、海外へ持ち帰って消費される物品については日本の消費税を課さないという「消費地課税主義」が基本原則となっています。
消費税の扱いで最も混同されやすいのが「免税」「非課税」「不課税」の3つの違いです。これらは言葉こそ似ていますが、税務上の位置づけと事業者側の税額控除の仕組みが完全に分かれています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 免税(Tax Exempt) | 輸出取引や非居住者への販売など。税率は0%として扱われる。 | 訪日外国人、2年以上海外在住の一時帰国者などが対象。 | 仕入れにかかった消費税の還付を受けられるため、事業者・消費者双方に明確なメリットがある。 |
| 非課税(Non-taxable) | 土地の譲渡・賃貸、住宅家賃、医療費、教科書、商品券など。 | 消費税法第6条に定められた限定的な17項目。 | 「消費に適さないもの」や「社会政策的配慮」による措置。仕入れ税額控除が制限される点に注意。 |
| 不課税(Out of Scope) | 国外取引、寄付金、配当金、給与の支払いなど。 | 「事業として対価を得て行う国内取引」に該当しないもの。 | そもそも消費税の課税対象外となる取引。計算の土台にすら入らない純粋な対象外区分。 |
買い手側から見れば「消費税が上乗せされない」という結果は同じに見えますが、免税は「課税対象取引であるものの税率が0%」として扱われるため、売り手側は仕入れ時に支払った消費税の還付(仕入税額控除)を受ける権利が残るという点で、非課税取引とは構造上の大きな差が存在します。
【仕組みと種類】タックスフリーとデューティーフリーの違いを完全整理
街中の商業施設で見かける「TAX FREE」と、国際空港の出国エリアに並ぶ「DUTY FREE」。どちらも日本語では「免税店」と総称されますが、免除される税金の種類と店舗の仕組みは全く異なります。
タックスフリー(Tax Free / 消費税免税店)は、主に街中の百貨店、家電量販店、ドラッグストアなどが税務署の許可を得て運営しています。免除される税金は消費税(標準税率10%・軽減税率8%)のみです。日本国内の流通ルートで仕入れた通常商品を、非居住者が国外へ持ち出すことを前提に消費税抜きで販売します。
一方、デューティーフリー(Duty Free / 保税免税店)は、空港の国際線搭乗ゲート内や一部の指定施設に設置されています。免除されるのは消費税だけでなく、関税、酒税、たばこ税のすべてです。外国から輸入された貨物が法的に「日本国内に輸入されていない(保税)」状態で販売されるため、関税が高率に設定されている高級洋酒やブランド香水、輸入タバコなどを大幅な割安価格で購入できます。
事業者の視点で見ると、前者は「輸出物品販売場制度」に基づき、後者は「関税法上の保税蔵置場」として厳格な管理下で運営されており、同じ免税店でも管轄省庁と法的な適用要件が明確に分かれています。
【対象者と条件】誰が使える?一時帰国者や訪日外国人の免税要件
日本の免税店で免税購入ができるのは、日本の税法上で「非居住者」に該当する人に限定されます。具体的には、日本に入国してから滞在期間が6ヶ月未満の外国人旅行者(在留資格が「短期滞在」「外交」「公用」など)が基本です。
日本人でも使える「一時帰国免税」の厳格な条件日本国籍を持つ日本人であっても、海外に生活拠点がある場合は免税購入が可能です。ただし、近年は要件が厳格化されており、以下の2つの条件を同時に満たす必要があります。
- 外国に2年以上継続して居住していること
- 日本への入国後、滞在期間が6ヶ月未満であること
以前のように「海外在住のパスポートスタンプを見せるだけ」では免税を受けられません。現地の日本大使館・総領事館で取得した「在留証明」、または本籍地で取得した「戸籍の附票の写し」(いずれも入国前6ヶ月以内に作成された原本)の提示が必須となっています。
免税対象となる金額の下限と上限ルール免税で購入できる金額には明確な区分が設けられています。同一店舗における1日の購入合計金額によって判定されます。
- 一般物品(衣類、靴、時計、家電、バッグなど):税抜5,000円以上(上限なし)
- 消耗品(化粧品、食品、医薬品、飲料など):税抜5,000円以上〜500,000円以下
消耗品は「国内で消費せず、未開封のまま国外へ持ち出すこと」が義務付けられているため、特殊な指定袋(開封すると痕跡が残るセキュリティバッグ)に封入されます。万が一、日本国内で開封・消費した場合は、出国時の税関で消費税が追徴課税されます。
【2026年最新動向】不正転売防止へ!制度変更と「リファンド方式」の現場実態
日本の免税制度は今、歴史的な転換期を迎えています。長年採用されてきた「店頭即時免税方式(購入時にその場で消費税を差し引いて販売する方式)」を悪用し、免税価格で大量に買い占めたブランド品や高級iPhoneを国内の転売業者へ流して消費税分を不正に利得する事案が多発したためです。
国税庁および税関の発表データによると、過去数年間で出国時に多額の消費税追徴処分を受けた外国人の多くが税金を支払わずに帰国してしまう「徴収逃れ」が数十億円規模に達し、国会でも深刻な課題として議論されてきました。
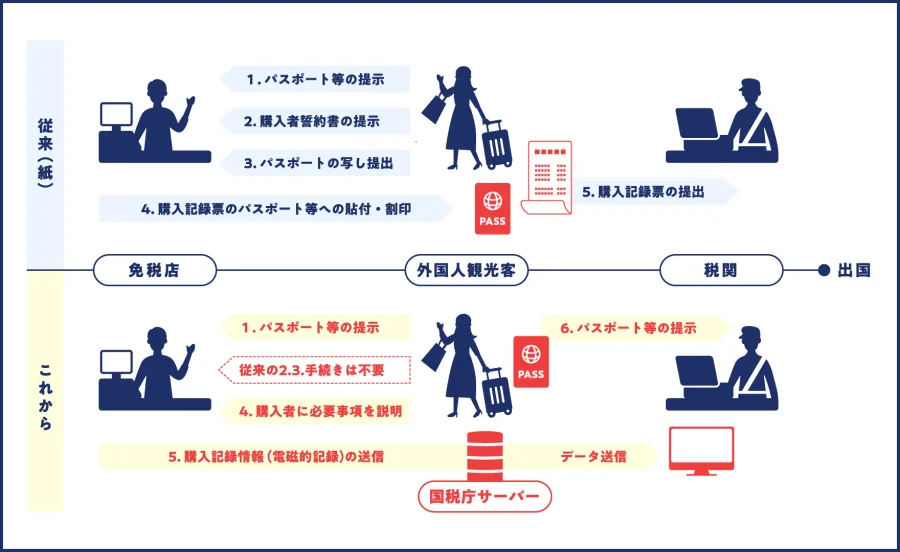
この対策として導入が進んでいるのが、欧州をはじめとする諸外国で標準となっている「事後還付(リファンド)方式」です。この新制度では、店舗では一度消費税を含んだ税込価格で購入し、出国時の空港税関で物品の持ち出しが確認されて初めて消費税が返金されます。
店頭での免税パスポート確認書類の電子化、Visit Japan Webと連動した二次元コード認証に加え、空港での自動リファンド端末(キオスク)による即時キャッシュレス返金システムの整備が急速に進んでおり、旅行者と小売店の現場オペレーションは大きく様変わりしています。
【実態検証】利用者の生の声と現場目線で見えたリアル
免税手続きの現場では、ルール変更に伴う混乱や想定外のトラブルが日々発生しています。免税を利用する一時帰国者や現場スタッフの声を集約すると、いくつかの共通した盲点が浮かび上がります。
自動化ゲート通過時の「入国スタンプ押し忘れ」空港の入国審査で顔認証自動化ゲートを通過する際、パスポートに証印(スタンプ)をもらわずに通過してしまう旅行者が後を絶ちません。免税手続きを行う店舗では「パスポート上の入国日スタンプ」の目視確認が法令で定められているため、スタンプがない場合はどれだけ高額な買い物をしても免税を断られます。自動化ゲートを通過した直後にいる入国審査官に申し出て、必ずスタンプを押してもらう必要があります。
消耗品の「うっかり開封」による税金徴収ドラッグストアで購入した目薬やお菓子などを「滞在中のホテルで使いたいから」と指定包装袋から開封してしまい、出国時の税関検査で発覚して消費税を請求されるケースが頻発しています。免税で購入した消耗品は、出国ゲートを通過するまで一切開封が認められない点を徹底して周知する必要があります。
【ビジネスの視点】消費税の免税事業者とインボイス制度が与えた影響
免税という言葉は、旅行者向けの制度だけでなく、国内事業者の税務区分である「消費税の免税事業者」としても広く用いられます。これは基準期間(個人事業主は前々年、法人は前々事業年度)の課税売上高が1,000万円以下である場合、消費税の納税義務が免除される制度です。
しかし、インボイス制度(適格請求書等保存方式)の定着に伴い、免税事業者の立ち位置は一変しました。発注元の企業が仕入税額控除を受けるためには「適格請求書発行事業者(課税事業者)」からの請求書が必要となるため、免税事業者のままでいると取引から排除されたり、消費税分の値下げ圧力を受けたりする実質的なリスクが生じています。
【プロの結論】免税事業者を維持すべき人・課税事業者になるべき人の特徴- 免税事業者のままで問題ない人:顧客が一般消費者(BtoC)のみのサロン・飲食店・個人向け教室、または取引先が簡易課税を選択している小規模事業者中心のフリーランス。
- 課税事業者(インボイス発行事業者)になるべき人:主な取引先が法人や消費税の課税事業者(BtoB)であるクリエイター、下請けエンジニア、士業、法人向けサービス提供者。
【実践ガイド】失敗しない免税手続きのやり方と重要チェックリスト
実際に店舗で免税ショッピングを行う際のスムーズな手順と、事前に準備しておくべきチェック項目をまとめました。
- 入国時の準備:空港の入国審査で必ずパスポートに入国証印(スタンプ)をもらう。
- 必要書類の携行:パスポート原本(一時帰国者は+6ヶ月以内に発行された「在留証明」または「戸籍の附票」原本)を常に携帯する。コピーやスマートフォン内の画像提示は不可。
- 店舗での購入時:免税カウンターまたは免税対応レジにてパスポートを提示。購入者誓約書への同意(電子署名や二次元コードスキャン)を行う。
- 商品の受取と保管:一般物品と消耗品を合算して免税を受けた場合は、すべて消耗品扱いとなり国外持ち出しまで開封禁止の指定包装が施される。
- 出国時の税関確認:空港の税関カウンターにてパスポートを提示し、免税購入した物品を提示できるよう手荷物として携行、または預け入れ手荷物にする前の申告手続きを行う。
【免税 と は】に関するよくある質問(FAQ)
Q1:免税で購入した商品を日本国内の家族や友人にプレゼントしてもいいですか?
A1:できません。免税購入は「購入者本人が国外へ持ち出して使用・消費すること」が法律上の絶対条件です。国内の第三者に譲渡したり転売したりする行為は違法であり、発覚した場合は消費税の追徴課税だけでなく、関税法違反や詐欺罪に問われる可能性があります。
Q2:海外の永住権を持っていれば、書類なしで一時帰国の免税を受けられますか?
A2:受けられません。グリーンカードなどの永住権を提示しても免税の証明書類としては認められません。必ず日本の在外公館で発行された「在留証明」または本籍地の役所で取得した「戸籍の附票の写し」(2年以上海外に住んでいることの記載があるもの)の原本が必要です。
Q3:一般物品と消耗品を一緒に買って合計5,000円を超えた場合は免税になりますか?
A3:合算して免税を受けることは可能です。ただし、合算した場合は全体が「消耗品」と同じ扱いになるため、一般物品(衣類や家電など)であっても日本国内での開封・使用が禁止され、出国まで専用袋で密閉される制限が適用されます。
Q4:出国時に免税品をスーツケースに入れて預けても大丈夫ですか?
A4:預け入れ荷物にする場合は注意が必要です。税関は出国審査前の手荷物検査場付近で現品確認を行う場合があるため、大型の免税品を航空会社のカウンターで預ける際は、チェックイン時に「免税品が入っているため税関の確認が必要」と申し出て、航空会社と税関の指示に従って手続きを行う必要があります。
免税は、正しく理解して活用すれば消費税分を大幅に節約できる非常に強力な制度です。しかし、近年の不正対策強化によって確認書類のルールは極めて厳格になっており、「知らなかった」では済まされないペナルティが課されるリスクも高まっています。
一時帰国者の方は事前の公的証明書の取得と入国スタンプの受領を徹底し、事業主の方はインボイス制度を踏まえた適切な事業者区分の選択を行うことが重要です。2026年以降のリファンド方式全面移行を含め、制度の最新動向を正確に把握した上で賢くスマートに免税を活用してください。