株式投資や為替ニュースを追う中で、必ずと言っていいほど耳にする「デリバティブ」という言葉。「プロ向けの複雑な金融商品」「レバレッジで大損する危険な取引」といったイメージが先行しがちですが、その実態はリスク管理や資金効率の向上に欠かせない合理的な金融ツールです。
金融市場のボラティリティ(価格変動)が日常化している現在、資産を守りながら増やすためには、デリバティブの基本的な構造を把握しておくことが大きなアドバンテージになります。本記事では、金融派生商品の基本概念から代表的な取引手法の違い、大損を防ぐためのリスク管理術まで、ジャーナリスティックな視点で分かりやすく解き明かしていきます。
【基礎知識】デリバティブ取引の仕組みと「原資産」の関係
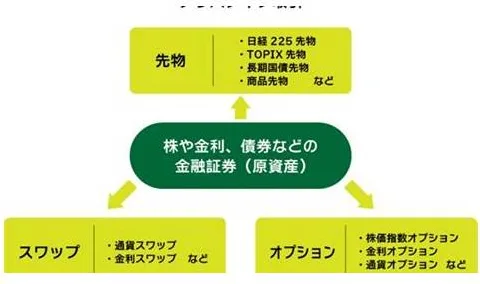
デリバティブ(Derivative)は、日本語で「金融派生商品」と訳されます。株、債券、為替、金や原油といったコモディティなど、伝統的な金融資産である「原資産(げんしさん)」の価格をベースに設計された、新しい取引形態の総称です。
身近な例で例えるなら、農家とスーパーの間で交わされる「収穫前契約」に似ています。例えば、3か月後に収穫されるキャベツの価格がどう変動しようとも「1玉100円で買い取る」と事前に約束を取り交わす取引です。これによって農家は価格暴落の恐怖から解放され、スーパーは価格高騰による仕入れコストの上昇を防ぐことができます。この「将来の売買条件をあらかじめ契約化する仕組み」こそが、デリバティブ取引の本質です。
金融庁や日本取引所グループ(JPX)の統計資料を見ても、日経225先物やTOPIX先物などの市場規模は現物株式市場を大きく上回る日が多く、機関投資家だけでなく多くの個人トレーダーにとっても欠かせないインフラとなっています。
【徹底比較】先物・オプション・スワップ・CFDの違い
デリバティブ取引は多岐にわたりますが、基本構造は「先物取引」「オプション取引」「スワップ取引」の3つに集約されます。近年個人投資家の間で急速に普及した「CFD(差金決済取引)」を含め、それぞれの特性を整理しました。
| 分類 | 取引の仕組み | 主な利用目的 | リスクとレバレッジ | 編集部の見解・評価 |
|---|---|---|---|---|
| 先物取引 | 将来の特定期日に、あらかじめ決めた価格で売買することを「義務」付ける取引。 | 価格変動リスクのヘッジ、短期売買による差益追求。 | レバレッジ約10〜30倍。決済期日に強制清算されるリスクあり。 | 流動性が極めて高く透明性があるが、相場急変時の追証発生に注意が必要。 |
| オプション取引 | 将来の特定期日に、決められた価格で「売買する権利」を売買する取引。 | 相場下落時の保険(プット買い)、相場レンジ相場での利回り獲得。 | 買い手:最大損失は支払ったプレミアム(手数料)のみ。売り手:損失無限大リスク。 | 「権利の買い」は損失限定で初心者向きだが、時間経過で価値が落ちる点に留意。 |
| スワップ取引 | 将来発生する金利や通貨などのキャッシュフローを一定期間「交換」する取引。 | 金利変動リスクの回避、為替変動リスクの固定化。 | 主に金融機関や大手企業間のOTC(店頭)取引。レバレッジは契約依存。 | プロ向けの機関設計ツール。個人が直接触れる機会は少ない。 |
| CFD取引 (差金決済取引) |
現物の受け渡しを行わず、売買時の「価格差」のみを現金で決済する取引。 | 金・原油・個別株・株価指数への手軽な分散投資。 | レバレッジ約5〜20倍。期日制限がなく長期保有も可能。 | 個人の参入ハードルが最も低く、小額資金でグローバル資産へ分散するのに最適。 |
先物取引が「買う・売る義務」を伴うのに対し、オプション取引は「買う・売る権利」を取引する点に決定的な違いがあります。また、CFD取引は先物の仕組みを個人向けに扱いやすくパッケージ化したものであり、現代のオンライン証券環境においてデリバティブ取引の入門口として定着しています。
【メリット・デメリット】デリバティブ取引が持つ両刃の剣
デリバティブ取引は、現物取引にはない圧倒的なアドバンテージを持つ反面、構造上の罠も内包しています。デリバティブ取引のメリット・デメリットを客観的に精査します。
最大のメリットは、証拠金取引による高い資金効率(レバレッジ)です。手元資金の数倍から数十倍の規模で取引できるため、少額からでも大きなリターンを狙えます。加えて、現物株では不可能な「売り(ショート)」から取引をスタートできる点も見逃せません。保有資産の下落が予想される局面で先物を売り建てておく「ヘッジ取引」を行えば、ポートフォリオ全体の評価損を相殺することが可能です。
一方で、最大のデメリットは損失拡大スピードの速さです。現物取引であれば株価がゼロにならない限り元本全額を失うことは稀ですが、レバレッジをかけたデリバティブ取引では、思惑と逆方向に相場が動いた瞬間に証拠金が枯渇します。追加の資金投入を迫られる「追証(マージンコール)」や、強制的にポジションを清算されるロスカット執行により、投じた資金を一瞬で失うリスクと常に隣り合わせです。
【実態検証】個人投資家の生の声と現場データから見るリアルな損失パターン
SNSの投資コミュニティや相談掲示板では、デリバティブ取引で資金を溶かした投資家の生々しい声が後を絶ちません。現場の取引データを分析すると、初心者が大損に追い込まれるプロセスには明確な共通パターンが存在します。
典型的な失敗例が、2024年から2026年にかけて発生した為替介入や地政学リスクに伴う「ボラティリティ急拡大時の放置」です。ある30代の個人投資家は、証拠金維持率を200%前後のギリギリに保ったまま株価指数先物の買いポジションを保有していました。深夜の突発的なニュースにより指数が短時間で4%超急落した際、指値の損切り注文がスリッページ(約定価格のズレ)を起こし、ロスカットが間に合わず数百万円の追証が発生した事例が報告されています。
多くの個人投資家は「勝率」に目を奪われがちですが、プロの現場で徹底されているのは「証拠金維持率のコントロール(通常時で500〜1,000%以上を維持)」と「厳格なロスカットルールの自動設定」です。感覚に頼ったナンピン買いや損切りの先延ばしが、致命傷に直結することがデータからも如実に示されています。
一般に知られていない盲点とネットの誤解
ネット上の情報では「デリバティブ=危険なギャンブル」と一括りに断定される傾向がありますが、これは構造的な誤解に基づいています。
本来、デリバティブは「将来の不確実性を消滅させる保険」として発明されたツールです。航空会社が将来の燃料費高騰に備えて原油先物を買い、輸出企業が円高リスクを抑えるために為替予約を結ぶのは、事業の安定化を目的とした防衛策にほかなりません。
デリバティブがギャンブル化するのは、実需や保有資産の裏付けを持たない投機筋が、許容度を超えた過剰レバレッジで短期売買を繰り返す局面に限られます。商品そのものが悪なのではなく、「リスクヘッジ(守り)」として使うか「過度な投機(攻め)」として使うかという、利用者のスタンスに本質的な違いがあります。
【プロの結論】デリバティブ取引に向いている人・見送るべき人の特徴
デリバティブ取引は万人に推奨できる投資手法ではありません。自身の投資スタイルや心理的特性と照らし合わせ、参入の可否を冷静に見極める必要があります。
デリバティブ取引に向いている人の条件- 損切りルールを感情抜きで機械的に執行できる人(想定外の動きをした瞬間に躊躇なくポジションを閉じられる)。
- 資金管理とリスクリワード比を数値で計算できる人(1回の取引での損失を総資金の1〜2%以内に抑える規律がある)。
- 保有株のヘッジなど、明確な目的意識を持っている人。
- 完全な余剰資金で相場に向き合える人。
- 相場の含み損を「いつか戻るだろう」と塩漬けにしてしまう人。
- 生活資金や借入金を原資に一発逆転を狙っている人。
- 原資産の価格決定要因や取引の決済ルールを理解していない人。
- 日中の相場急変に対応できる時間的・精神的余裕がない人。
【デリバティブ取引とは】に関するよくある質問(FAQ)
Q1:デリバティブ取引と現物取引の決定的な違いは何ですか?
A1:現物取引は「実際の資産そのもの」を全額支払って買い取る取引ですが、デリバティブ取引は「将来の価格変動に応じた契約や権利」を売買する取引です。そのため、少額の証拠金で取引できるレバレッジ効果や、売りから入れる柔軟性、決済期日の有無といった構造上の違いがあります。
Q2:初心者がCFDや先物取引を始める場合、最低いくらの資金が必要ですか?
A2:商品や取扱証券会社によって異なりますが、日経225ミニやマイクロ先物、少額単位のCFDであれば数千円〜数万円程度の証拠金からスタート可能です。ただし、相場変動に耐える証拠金維持率を確保するためには、最低でも10万〜30万円程度の余裕資金を用意することが推奨されます。
Q3:証拠金以上の借金を背負う「追証(おいしょう)」を確実に防ぐ方法はありますか?
A3:完全な防止策としては、国内証券会社の「逆指値注文(ストップロス)」をエントリーと同時に必ず発注しておくこと、または損失がプレミアム代金に限定される「オプションの買い取引」を選択することが挙げられます。また、レバレッジを低倍率(実質1〜2倍程度)に抑えて運用することも極めて有効です。
デリバティブ取引は、仕組みを正しく理解し厳格な規律を持って扱えば、下落相場を乗り切る盾となり、資産形成のスピードを加速させる強力な矛となります。
重要なのは、一攫千金を夢見て無謀なレバレッジをかけることではなく、自分の許容リスクの範囲内で「保険」や「資金効率の最適化」として活用する姿勢です。まずは各証券会社が提供しているデモトレードや、少額のマイクロ先物・CFD取引を通じて、価格の値動きと証拠金維持率の連動性を肌感覚で掴むことから始めてみてください。